
Le Mag’ Soluplan · Guides & démarches
Taxe d’aménagement en 2026 : comment la calculer, qui en est exonéré, quand la payer ?

· ⏱️ 8 min de lecture
1
Calculer
Surface taxable × 892 € × taux : la formule 2026, avec trois exemples chiffrés.
2
Réduire
Abattement de 50 %, exonérations de plein droit et celles que décide votre commune.
3
Anticiper
Quand et comment déclarer, et comment éviter la mauvaise surprise après l’accord.
En 2026, la taxe d’aménagement se calcule ainsi : surface taxable × 892 € par m² (valeur forfaitaire hors Île-de-France) × la somme du taux communal et du taux départemental. Les 100 premiers m² d’une résidence principale profitent d’un abattement de 50 %, une piscine est taxée 251 € par m² de bassin, et une construction de 5 m² ou moins en est exonérée.
C’est la ligne du budget que l’on oublie le plus souvent : elle ne figure presque jamais sur les devis, et elle arrive après l’accord, parfois plusieurs milliers d’euros. Voici comment la calculer vous-même avant de vous engager, ce qui est taxé ou non, et comment la payer.
1. La formule de calcul en 2026
La taxe d’aménagement est due à chaque construction, reconstruction ou agrandissement soumis à une autorisation d’urbanisme (permis de construire ou déclaration préalable). Son calcul tient en une ligne : surface (ou nombre d’unités) × valeur forfaitaire × taux.
La valeur forfaitaire est fixée au niveau national et révisée chaque 1er janvier : 892 € par m² en 2026 hors Île-de-France (1 011 € en Île-de-France). Le taux est la somme de deux parts : la part communale ou intercommunale, comprise entre 1 % et 5 % (jusqu’à 20 % dans certains secteurs qui exigent de gros équipements), et la part départementale, plafonnée à 2,5 %.
Pour connaître le taux de votre commune, trois possibilités : la mairie, le certificat d’urbanisme de votre terrain (voir notre article sur le certificat d’urbanisme), ou le simulateur « Estimer le montant des taxes d’urbanisme » sur impots.gouv.fr.
2. Quelles surfaces sont taxées ?
La surface taxable est la somme des surfaces de tous les niveaux, closes et couvertes, de plus de 1,80 m de hauteur sous plafond. On retire les vides et les trémies, ainsi que les combles non aménageables. Concrètement, une surface ouverte n’est pas taxée, une surface close l’est, même si elle ne sert pas à habiter. Cas par cas :
Toute surface close et couverte créée est taxée : pièce supplémentaire, étage ajouté, extension en ossature bois. C’est le cas le plus fréquent dans l’Hérault. Si vous hésitez entre agrandir en dur ou sous verrière, comparez aussi leur taxation dans notre article véranda ou extension.
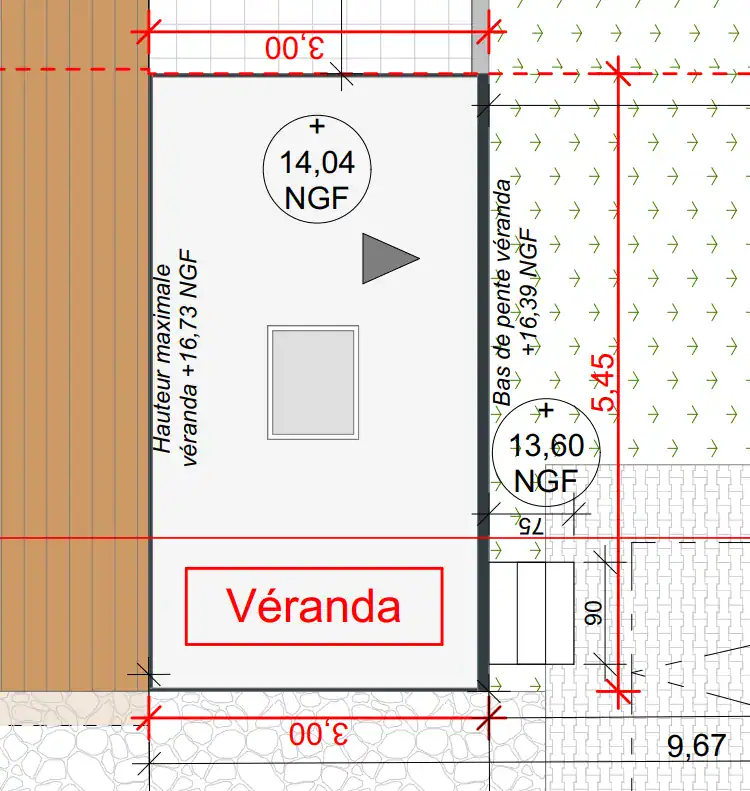
Une véranda close et couverte est taxable, comme une pièce de la maison. Une véranda ouverte ne l’est pas.
Un garage fermé ou un abri de jardin sont des surfaces closes et couvertes : ils sont taxables. En dessous de 5 m², l’exonération est automatique ; jusqu’à 20 m², votre commune peut décider de les exonérer.
Ces ouvrages ne sont pas taxables. C’est une bonne raison de bien distinguer une pergola d’une pièce close, voir notre article sur la pergola.
La piscine ne se taxe pas à la surface bâtie mais à la surface du bassin : 251 € par m² en 2026. Les formalités sont détaillées dans déclaration piscine.
Un panneau photovoltaïque fixé au sol est taxé 10 € par m² de panneau. Un emplacement de stationnement extérieur est taxé entre 2 928 € et 5 857 € selon la délibération de la collectivité. Les panneaux en toiture ne sont pas concernés, voir panneaux solaires.
3. Trois exemples chiffrés
Pour fixer les idées, voici trois projets calculés avec la valeur forfaitaire 2026 et, à titre d’illustration uniquement, un taux communal de 4 % et un taux départemental de 2,5 %. Vos taux réels peuvent être différents : remplacez-les par ceux de votre commune.
| Projet | Assiette | Calcul (taux de 4 % + 2,5 %) | Taxe estimée |
|---|---|---|---|
| Maison neuve de 120 m², résidence principale | 100 m² à 446 € + 20 m² à 892 € = 62 440 € | 62 440 € × 6,5 % | 4 058,60 € |
| Extension de 30 m² | 30 m² × 892 € = 26 760 € | 26 760 € × 6,5 % | 1 739,40 € |
| Piscine de 32 m² (8 m × 4 m) | 32 m² × 251 € = 8 032 € | 8 032 € × 6,5 % | 522,08 € |
Exemples indicatifs. Pour l’extension, l’abattement de 50 % peut s’appliquer selon la surface totale de la résidence principale, ce que l’administration vérifie lors du calcul définitif.
Un projet d’extension ou de construction ? J’estime la taxe d’aménagement dès l’esquisse, avant que vous ne vous engagiez.
4. Abattements et exonérations
L’abattement de 50 % sur la valeur forfaitaire s’applique notamment aux 100 premiers m² d’une résidence principale et de ses annexes, aux logements aidés, aux locaux industriels ou artisanaux et à leurs annexes.
Les exonérations de plein droit (article L. 331-7 du code de l’urbanisme) sont automatiques : constructions de 5 m² ou moins, reconstruction à l’identique d’un bâtiment détruit ou démoli depuis moins de 10 ans, bâtiments agricoles, aménagements prescrits par un plan de prévention des risques, constructions d’utilité publique.
Les exonérations facultatives (article L. 331-9) dépendent d’une délibération de votre commune ou du département : résidences principales financées par un prêt à taux zéro (dans la limite de 50 % de la surface au-delà des 100 premiers m²), abris et serres de jardin de 20 m² ou moins, monuments historiques, certains locaux d’activité. Demandez à la mairie quelles exonérations elle a votées : c’est la seule façon de le savoir.
Le conseil de la dessinatrice
Les particuliers découvrent presque toujours la taxe après l’accord, alors que tout se joue avant : une pièce close en moins, une pergola ouverte plutôt qu’une véranda fermée, et l’assiette change. J’estime la taxe dès l’esquisse, à partir des surfaces de vos plans, pour qu’elle entre dans votre budget au lieu de s’y ajouter à la fin.
5. Déclarer et payer
Pour les autorisations déposées depuis le 1er septembre 2022, il n’y a plus d’avis de taxe envoyé après l’accord : c’est à vous de déclarer vos surfaces taxables. Pour un projet de moins de 3 000 m² de surface de plancher (autorisation délivrée à compter du 21 février 2026), la démarche est la suivante :
1. Dans les 90 jours suivant l’achèvement des travaux, déclarez la construction sur impots.gouv.fr, dans votre espace sécurisé, rubrique « Gérer mes biens immobiliers ». Un formulaire papier existe aussi, à envoyer au centre départemental des impôts fonciers.
2. Si la taxe est inférieure à 1 500 €, elle se règle en une seule fois, sous 90 jours.
3. Au-delà de 1 500 €, elle est répartie en deux parts, la seconde six mois après la première.
Ne tardez pas : le délai de 90 jours court à partir de la fin des travaux. Le plus simple est de noter la date de fin de travaux, puis la date limite de déclaration dès le dépôt de la DAACT (voir délai d’instruction pour l’ensemble des échéances).
FAQ : vos questions sur la taxe d’aménagement
Oui s’il fait plus de 5 m² : c’est une surface close et couverte. Les abris de 5 m² ou moins sont exonérés de plein droit, et votre commune peut exonérer ceux de 20 m² ou moins à usage non professionnel. Renseignez-vous en mairie.
Non. Les pergolas, tonnelles et terrasses ne sont pas des surfaces closes et couvertes : elles ne sont pas taxables. Une véranda close et couverte, en revanche, l’est.
Avec la valeur forfaitaire de 892 € par m² et, par exemple, un taux cumulé de 6,5 %, l’assiette est de 17 840 € et la taxe de 1 159,60 €. Votre montant dépend des taux de votre commune et du département, et d’un éventuel abattement.
En mairie, dans le certificat d’urbanisme de votre terrain, ou via le simulateur « Estimer le montant des taxes d’urbanisme » sur impots.gouv.fr. La part départementale est plafonnée à 2,5 % et la part communale va de 1 % à 5 %, voire davantage dans certains secteurs.
Dans les 90 jours suivant l’achèvement des travaux pour un projet de moins de 3 000 m² de surface de plancher, sur impots.gouv.fr. Le paiement est unique sous 90 jours si la taxe est inférieure à 1 500 €, et fractionné en deux parts au-delà.
Conclusion
La taxe d’aménagement se calcule en cinq minutes une fois que l’on connaît la surface taxable et les taux de sa commune. Faites-le avant de signer, pas après l’accord : c’est le meilleur moyen de la voir dans votre budget. Pour mesurer l’effet d’un agrandissement réel, parcourez l’extension avec piscine et terrasse à Mauguio, où chaque surface compte.
Zone d’intervention : depuis Lunel-Viel, Soluplan prépare les dossiers d’urbanisme des particuliers et des professionnels dans l’Hérault et le Gard, notamment à Lunel, Lunel-Viel, Baillargues, Mauguio, Montpellier, Sommières et Castries. Les tarifs affichés sur le site sont en TTC : consultez les fourchettes 2026.
Sources : service-public.fr, fiche F23263 (taxe d’aménagement, valeurs 2026 consultées le 18 octobre 2026) ; code de l’urbanisme, articles L. 331-7 et L. 331-9 ; code général des impôts, articles 1635 quater B et 1635 quater J.
Audrey Dégardin
Dessinatrice en architecture · Fondatrice de Soluplan à Lunel-Viel (34)
📐 DEEA · Bac+3Déléguée FNDI Sud 2Assurance décennale+200 projets